把现金值寿险作为补充工具,按税后成本与保单演示逐年制定并压力测试退休取款顺序。
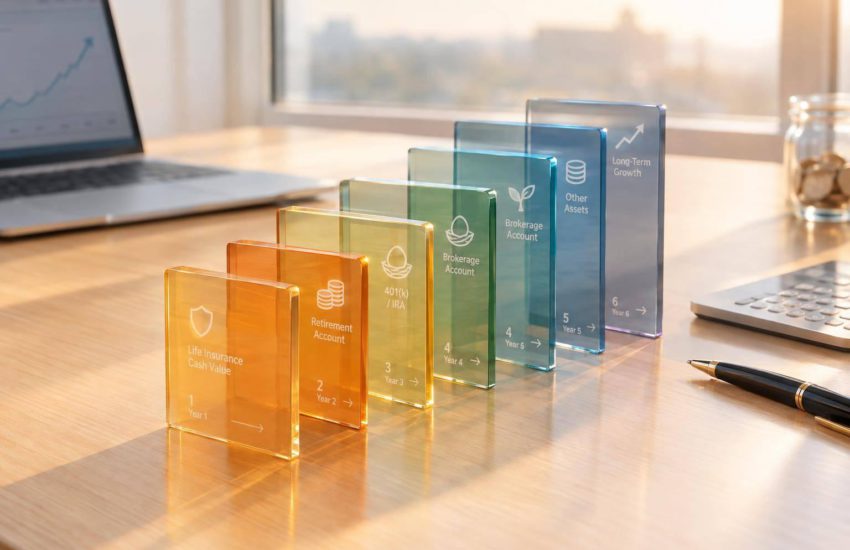
把现金值寿险作为补充工具,按税后成本与保单演示逐年制定并压力测试退休取款顺序。
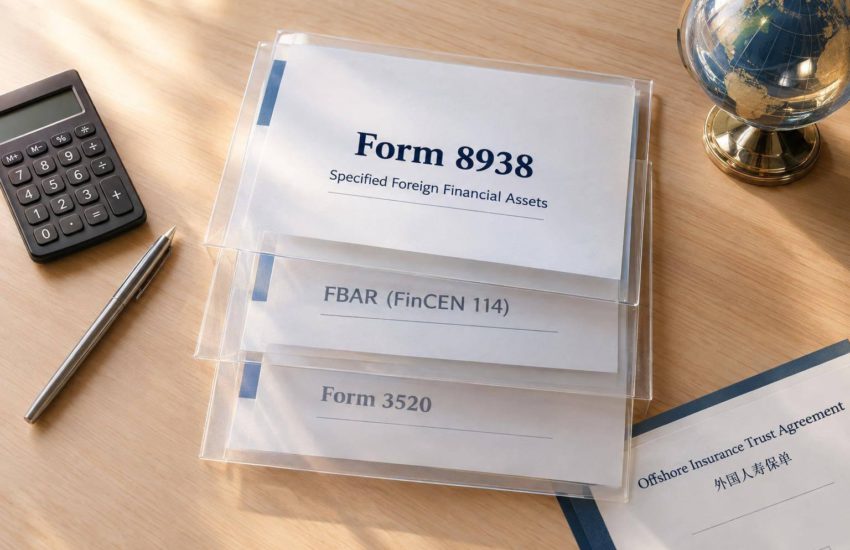
详解Form 8938对离岸保险信托与外国保单的申报义务:判定权益、估值、填写各部分并协调FBAR与3520表格。
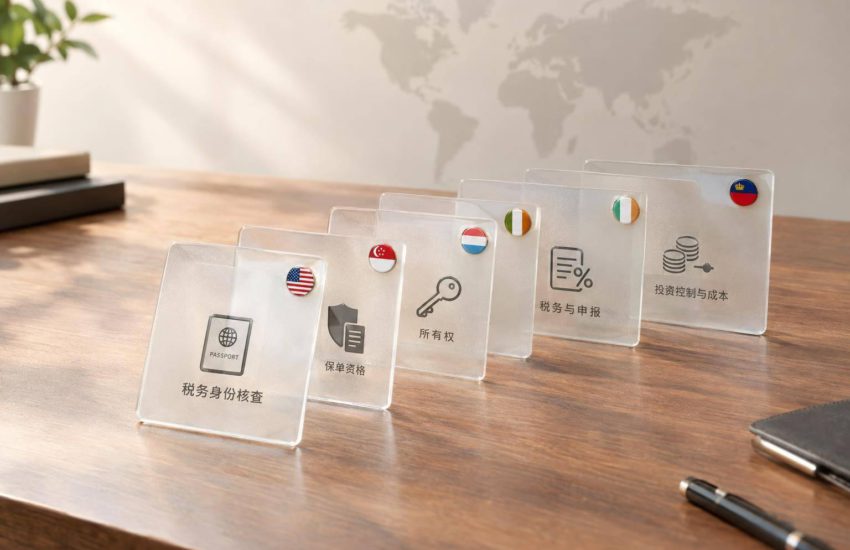
核查税务身份、保单资格与所有权;比较美国、新加坡、卢森堡、爱尔兰与列支敦士登PPLI的税务、申报、投资控制与成本。
通胀会削弱寿险购买力;每年重算保障、测试保费承受力并核对现金价值与换保成本。
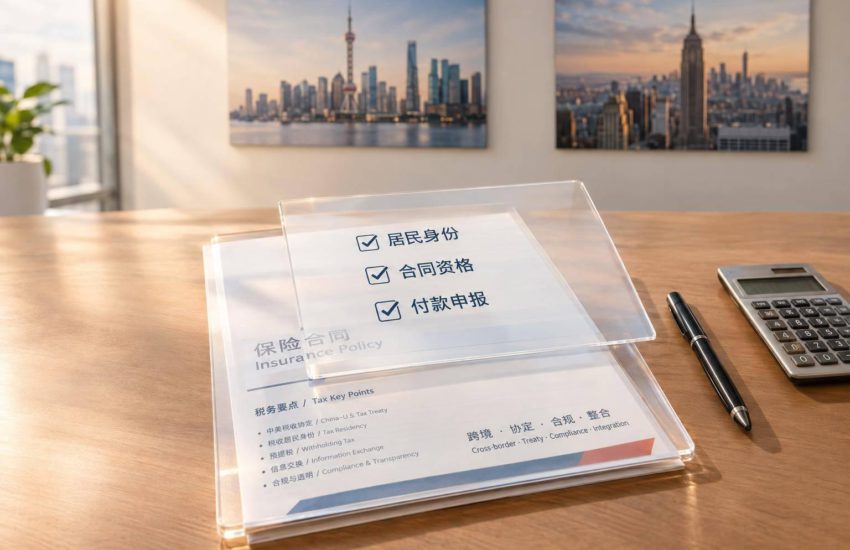
比较中美跨境保险的税务、信息申报与迁居影响,迁居或变更保单前须核对居民身份、合同资格与付款申报。
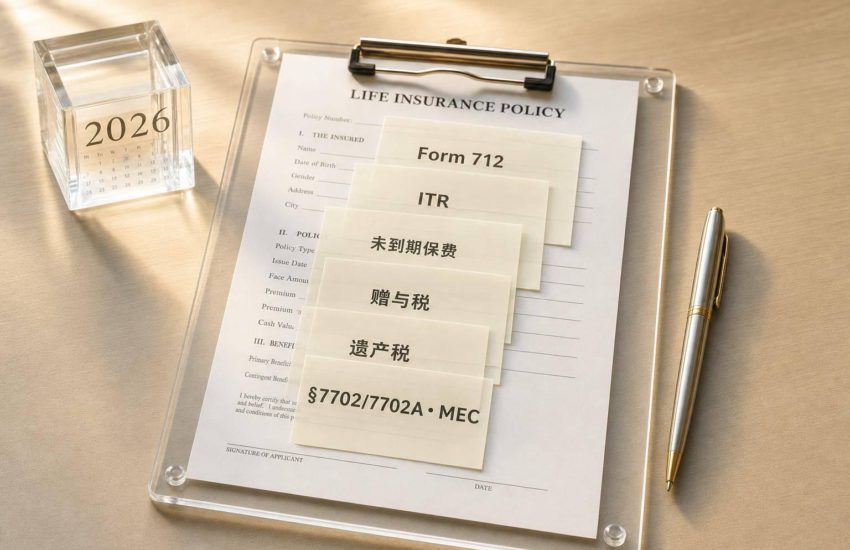
解读2026年IRS人寿保险估值口径变更:Form 712、ITR与未到期保费在赠与税、遗产税、§7702/7702A与MEC判定中的关键作用与实务要点。
解析IUL如何在遗产税、股权交接与信托框架下提供流动性与继承解决方案,含持有结构与融资风险要点。
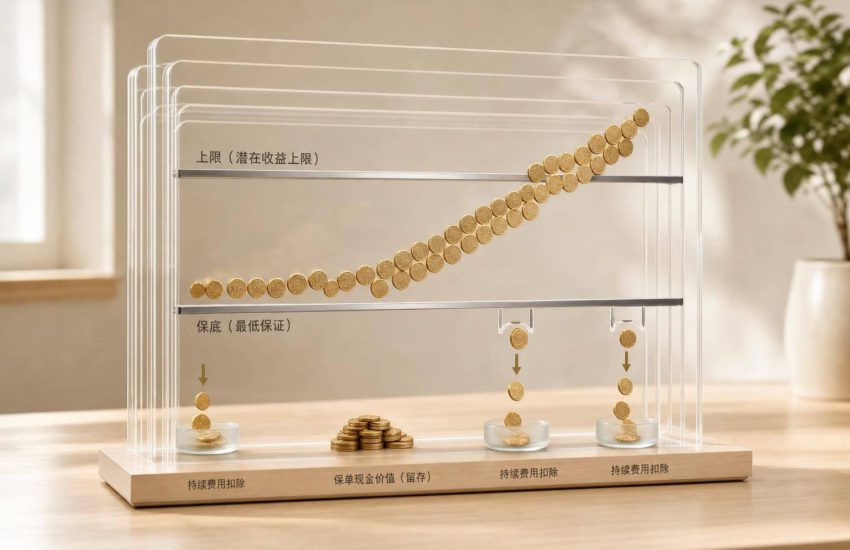
清晰解释IUL(指数型万能寿险)的运作:保费如何被扣、指数计息但受上限与保底约束、费用持续影响保单存续风险。
解析IUL在提前退休中的利弊:保单贷款、递延增值与下限保护,以及COI上升、保单失效和MEC的风险与对策。
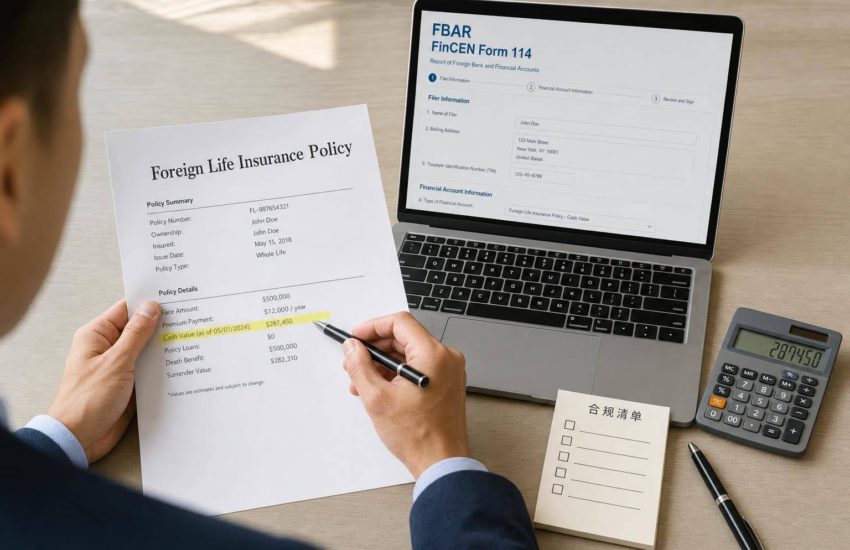
解析带现金价值的境外保单是否需报FBAR、非故意与故意罚款差异、汇率换算及补救路径,含两案例与合规清单。