 Posted by
我会先算退休生活的税后缺口,再决定是否动用现金值保险,而不是固定先取哪个账户。 比如,每年支出 $75,000、固定税后收入 $45,000,就需补足 $30,000,还要另算取款税费和保单成本。
我的安排分三步:
- 先盘点:列出现金、投资账户、退休账户和保单价值,核对生活费、保费及所需最低分配(RMD)。
- 再比较:按税后到账金额和长期成本,选择卖出投资、退休账户提款、合格 Roth 取款,或保单取款与贷款。同时核算社保福利税和 Medicare 的 IRMAA;社保福利最多有 85% 计入应税收入,不是按 85% 征税。
- 最后测试并每年复核:检查低回报、贷款利率上升,以及活到 95 或 100 岁时,保单能否维持;提前写明暂停取款的条件,并更新受益人安排。
<u>我不会把保单贷款当作没有代价的“免税收入”。</u> 利息会累积,净身故保险金可能减少,失效或退保还可能触发税款。现金值只是补充工具:动用前,我会请税务顾问和持牌保险专业人士核对成本基础、MEC 状态及最新保单演示。
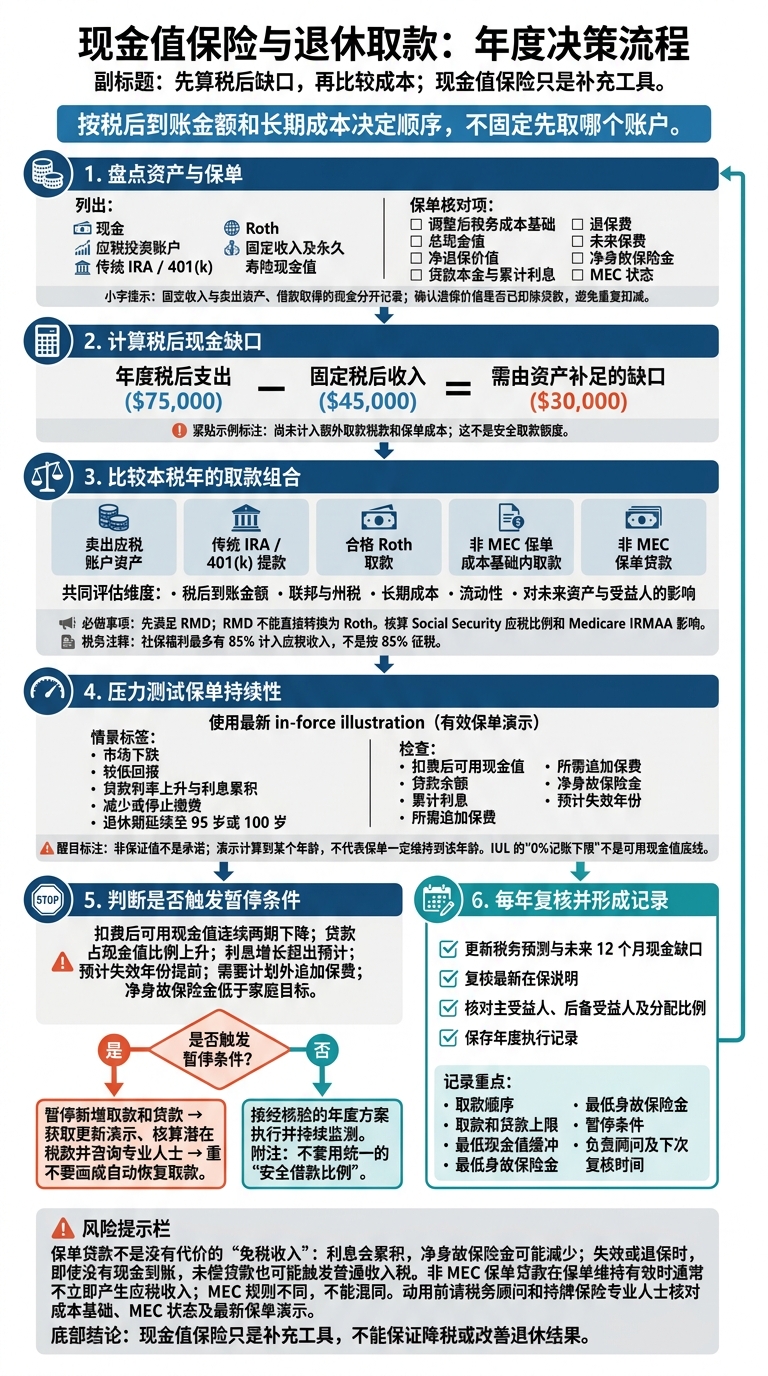
现金值保险与退休取款:年度决策流程
第一步:列出收入来源和保单价值
确认保单能够承受取款后,把现金值保险与其他收入来源放进同一张表。用年度税后支出减去 Social Security、养老金和合同保证年金的税后收入,算出需要由资产补足的缺口。支出要包括医疗费、房产税、旅行、长期护理的费用和家庭资助;不要直接用税前收入抵减税后支出。
比较账户税务和取用规则
在表中记录各项收入来源和账户的价值、流动性、税务属性及取用限制。固定收入要与卖出资产或借款取得的现金分开记录。 下表比较联邦层面的规则;市场风险取决于实际持仓,而不是账户名称。先考虑税负低、取用成本低且稳妥的来源,再评估是否动用现金值保险。
| 来源 | 联邦税务处理 | 取用限制 | 市场风险 | 对继承人的影响 |
|---|---|---|---|---|
| 现金储备 | 利息通常计入应税收入 | 通常流动性高 | 通常较低,但有通胀风险 | 纳入遗产 |
| 应税经纪账户 | 出售资产可能产生资本利得或损失 | 需要卖出持仓才能取得现金 | 随持仓变化 | 成本基础可能按死亡时市值调整 |
| 传统 IRA / 401(k) | 提款通常计入普通收入;为补足税后缺口,实际提取额可能更高 | 可能受提前取款限制和 RMD 规则影响 | 随持仓变化 | 继承后的分配通常涉及税务处理 |
| Roth IRA / Roth 401(k) | 合格分配通常免税 | 需核对五年规则等条件;原持有人生前通常无 RMD | 随持仓变化 | 税务处理通常更有利 |
| Social Security、养老金 | Social Security 并非自动免税;养老金按计划规则和税务特性处理 | 受申领时间及计划条款限制 | 不依靠出售投资支付 | 需核对遗属福利或生存者选项 |
| 年金收入 | 取决于合同及账户类型;可能包含应税收益和本金返还 | 需核对付款期、退保费及附加条款 | 依合同类型而异 | 遗属付款及身故利益依合同确定 |
| 永久寿险现金值 | 取决于成本基础、MEC 状态和取用方式 | 受可贷金额、退保费及合同限制 | 依险种和计息方式而异 | 取款和贷款可能减少净身故保险金;需监测失效风险 |
联邦税和州税应分开估算。 涉及跨境身份时,先做税务和保险法律审查。
收集最新保单资料
把调整后税务成本基础、总现金值和净退保价值分栏记录,同时列明贷款本金、累计利息、退保费、身故保险金、保险成本、行政费、附加条款费用及未来保费。确认退保价值是否已扣除贷款,避免重复扣减。还要核对 MEC 状态及七年缴费测试记录,不能只凭已缴保费估算。
索取完整贷款条款,核对利率是固定还是浮动、如何计息、还款要求以及保单失效条件。更新的 in-force illustration(有效保单演示) 应同时列出保证值和非保证值,并纳入计划中的保费、取款和贷款,查看保单到 85、90、95 岁时的结果。非保证值只是基于假设的测算,不是承诺;这份资料用于评估保单能支持多久、多少取用,而不是把当前退保价值全部当作可花的钱。
这份清单将用于下一步确定本税年的取款来源和顺序。
sbb-itb-3820225
第二步:选择本税年的取款来源
制定年度取款清单
根据上一节的数据,编制本税年取款顺序表。先列出全年支出,包括税费、医疗、债务和保费,再减去 Social Security、养老金、年金等固定收入及兼职收入,算出需要补足的缺口。如果需要动用现金值,只使用上一节已整理的保单数据。
接着,比较应税账户、传统退休账户、Roth 和非 MEC 保单的当年税务影响,按税后成本决定先后顺序,而不是套用固定排序。RMD 应先满足,且不能直接转换为 Roth。
请税务专业人士按照当年的联邦和州规则,核算税负、Social Security 应税比例及 IRMAA 影响,再据此排出本税年的取款顺序。
判断动用保单是否值得
先比税后能拿到多少钱,再比长期成本。 不要只看今年能少缴多少税。
市场下跌时,现金值可以用于短期周转,减少低位卖出投资的需要。但保单贷款会累积利息,也会增加保单失效的风险。只有保单资金充足、成本可承受时,才考虑使用。
在低收入年份,还应比较:使用合格 Roth 取款,是否比继续增加保单债务更合算。
比较保单取款、贷款与账户提款
下表用于比较当年的取款顺序,不是长期资产配置表。先评估税负低、流动性高、长期成本低的资金来源,再判断是否需要借助现金值保险灵活安排取款。
| 资金来源 | 税务处理 | 对未来价值和受益人的影响 | 流动性与风险 |
|---|---|---|---|
| 非 MEC 保单成本基础内取款 | 通常先返还成本基础;超过基础的部分通常按普通收入纳税 | 减少现金值,可能降低身故保险金 | 受合同限制;可能有退保费用 |
| 非 MEC 保单贷款 | 保单维持有效时,通常不立即产生应税收入,但会累积利息 | 降低净保单价值及净身故保险金 | 受保单条款限制;存在失效风险 |
| 传统 IRA / 401(k) 提款 | 通常按普通收入纳税,适用成本基础除外 | 减少未来增长资金,可能提高 Social Security 的应税比例,并增加 IRMAA 风险 | 受计划及年龄规则影响 |
| 合格 Roth 取款 | 通常免税 | 减少晚年免税储备 | 必须满足合格分配条件 |
| 卖出应税账户资产 | 按已实现收益、损失或成本基础处理,并非全部售价都应税 | 减少投资本金 | 取决于持仓流动性;存在卖出时点风险 |
保单失效或退保时,即使没有现金到账,未偿贷款也可能触发普通收入税。 MEC 的规则不同:取款和贷款通常先按收益计税;59½ 岁前的应税部分还可能触发额外 10% 税,除非符合例外。
不必固定“保单最后用”,但仍应先比较各账户的取款成本。只有在保单能持续有效,而且确实需要取款灵活性时,才动用现金值。
示例:市场下跌时补足支出缺口
比较方案时,要把 RMD 和 IRMAA 纳入税后现金测算,并评估保单贷款成本及长期影响。
假设家庭年度支出为 $75,000,可靠收入为 $45,000,缺口为 $30,000,尚未计入额外税款和保单成本。
| 方案 | 税后金额 | 保单成本 | 长期影响 |
|---|---|---|---|
| 卖出投资 | 按成本基础、已实现损益及联邦和州税计算净额 | 不新增贷款成本 | 减少投资本金,可能涉及低位卖出 |
| 传统退休账户提款 | 测算净得 $30,000 所需金额,并纳入 RMD、IRMAA 影响 | 不新增贷款成本 | 减少递延增长资金 |
| 部分保单资金搭配账户提款 | 合并核算税后到账金额 | 核对贷款利息、取款费用及后续保费 | 用有效保单演示,比较一年及连续多年取用后的保单持续性与净身故保险金 |
资料不足时,不要仅凭 $30,000 的支出缺口判断取款安全性或估算税负。
第三步:取款前对保单做压力测试
将第二步选出的取款顺序代入最新的在保保单演示,看看计划能否承受不利情况。逐年检查取款后的现金值、扣费后可用现金值、净身故保险金、贷款余额、累计贷款利息、退保费,以及需要追加的保费。追加保费也要纳入测试:市场下跌时,你是否仍有能力支付?
测试较低回报和更长退休期
用市场下跌、低回报和长寿三种压力情景,检验上一节选出的取款顺序,重点看市场下跌时,保单能否支持持续取款。
分别查看保证值情景与非保证值情景,测试记账率降低、贷款利息持续累积、减少或停止缴费,以及退休期延续至 95 岁或 100 岁时的结果。还要模拟退休初期投资组合下跌、同时继续从保单取款的情况,比较从投资账户、保单或两者组合取款后的资产余额与预计失效年份。演示计算到某个年龄,并不代表保单实际就能维持到那个年龄。
IUL 指数保险的“0%记账下限”不是可用现金值底线。保险成本、管理费、退保费和贷款利息,仍可能消耗可用价值。如果压力测试显示保单可能提前失效,应先核算潜在应税收入,再决定是否继续取款。
设定暂停取款的规则
把暂停条件明确写进取款计划,包括:扣费后可用现金值连续两期下降、贷款占现金值的比例上升、利息增长超出预计,或预计失效年份提前。保单接近失效、需要计划外追加保费,或净身故保险金低于家庭目标时,也应暂停。
一旦触发上述条件,先暂停新增取款和贷款,不要套用统一的“安全借款比例”。
取得更新后的演示,再确认追加保费能否帮助保单维持更久,而不只是推迟失效,然后决定是否恢复取款。在进行重大分配、调整保费、重组贷款或办理 1035 交换前,应咨询税务专业人士,以及熟悉在保分析的保险专业人士。保存测试结果、税务测算、新版演示和书面暂停条件,作为下一年度复核的基线。
结语:每年复核退休取款计划
把前文的暂停条件和压力测试结果,整理成每年使用的复核清单。先更新资产、收入和保单数据,重算未来 12 个月的现金缺口,再结合税负、市场情况和保单成本安排取款顺序,并通过压力测试检查计划能否持续。
每年复核要明确三件事:下一年度先从哪些账户取款、是否继续动用现金值,以及何时暂停取款。 具体做好以下四项:
- 更新税务预测与现金缺口:汇总现金、投资与退休账户、年金、社保、养老金、最低规定分配额(RMD)、保费、现金值、贷款及利息和成本基础。更新联邦及州税预测,比较不同取款组合对普通收入、资本利得、社保福利的应税情况、Roth 转换和收入相关月度调整额(IRMAA)的影响。
- 复核最新在保说明:核对现金值、保证与非保证价值、身故保险金、贷款余额、利率假设、维持保单所需保费,以及预计失效年份,确认是否还能按计划取用现金值。
- 核对受益人:检查保单、IRA、401(k) 和其他账户的主受益人、后备受益人及分配比例,确认取款后的传承安排仍符合家庭目标。不要假定遗嘱会自动覆盖账户上的受益人指定。
- 留下年度执行记录:写明取款顺序、取款和贷款上限、最低现金值缓冲、最低身故保险金、暂停条件、本次复核日期、负责顾问及下次复核时间,并保存年度资料。
现金值保险只是补充工具,不能保证降税或改善退休结果。
FAQs
我该如何搭配保单贷款与 Roth 转换?
配合 Roth 转换时,可以先从保单中提取不超过已缴保费总额(即成本基础)的资金,通常无需缴税。如果还需要资金,再考虑保单贷款。这样可以减少从传统 401(k) 或 IRA 中取款,帮助控制调整后总收入(AGI)和整体税负。
保单贷款通常不计入应税收入,但前提是保单持续有效,且不属于修正捐赠合同(MEC)。应定期检查现金价值与贷款余额的比例,并在申请大额贷款前咨询保险经纪人或税务顾问。
保单贷款会影响我两年后的 Medicare 保费吗?
通常不会直接影响。 Medicare 保费主要取决于您的修正调整后总收入(MAGI)。只要现金值人寿保险保单持续有效,保单贷款通常不属于应税收入,因此一般不会计入 MAGI。
但如果保单失效,未偿还贷款超过保单成本基础的部分可能被视为应税收入,从而可能影响 Medicare 保费。建议定期检查贷款余额和保单状态,确保保单持续有效。
市场回升后,我该优先偿还保单贷款吗?
不一定。保单贷款通常不要求强制偿还,未偿余额会从身故理赔金中扣除。不过,偿还贷款能减轻利息复利累积的负担,也能降低贷款本息不断增加而导致保单失效、引发潜在税务负担的风险。
市场回升时,可以考虑减少提款或偿还贷款,让现金价值继续通过复利增长。建议定期查看贷款余额与现金价值的比例,至少支付利息,并在操作前咨询专业理财顾问。