 Posted by
中美税收协定不等于保险免税,也不提供遗产税豁免。 我的建议是:迁居、提款或退保前,先核对税收居民身份、保单资格和付款性质,再确认申报与跨境付款要求。
我会从以下几方面比较两国规则:
- **居民身份与抵免:**美国通常对公民和税务居民的全球所得征税;中国看住所、183天标准及相关例外。在一国缴税,不代表另一国无需申报或缴税。
- **保单税务:**保费、现金价值、提款、贷款、退保和身故赔付须分别判断。境外保单不能直接套用美国寿险的税务待遇。
- **信息申报:**境外账户全年任一时点合计超过 $10,000,可能触发 FBAR;Form 8938 须另行判断。没有应缴税款,也可能需要申报。
- **迁居与付款:**我建议先取得保险公司的书面答复,确认海外服务、缴费和理赔安排,再向银行核对付款渠道。
- **所有权与文件:**受益人安排、赠与税和遗产税要单独审查,并保存成本、贷款、汇率及完税记录。
快速对比
| 比较项 | 美国 | 中国 |
|---|---|---|
| 居民与征税范围 | 公民和税务居民通常须申报全球所得 | 按住所、183天及境外所得例外判断 |
| 境外税收抵免 | 受所得来源、税种和限额等约束 | 不超过对应境外所得的中国税额 |
| 保单税务 | 先核对 §7702 资格及 MEC 状态 | 按款项性质判断;保险赔偿有法定免税规定 |
| 跨境办理 | 核对保险公司服务权限及境外资产申报 | 核对外汇用途、付款渠道及银行文件 |
<u>我把税务待遇、信息申报和保单能否办理分开看。</u> 三项都确认后,再决定是否变更保单。
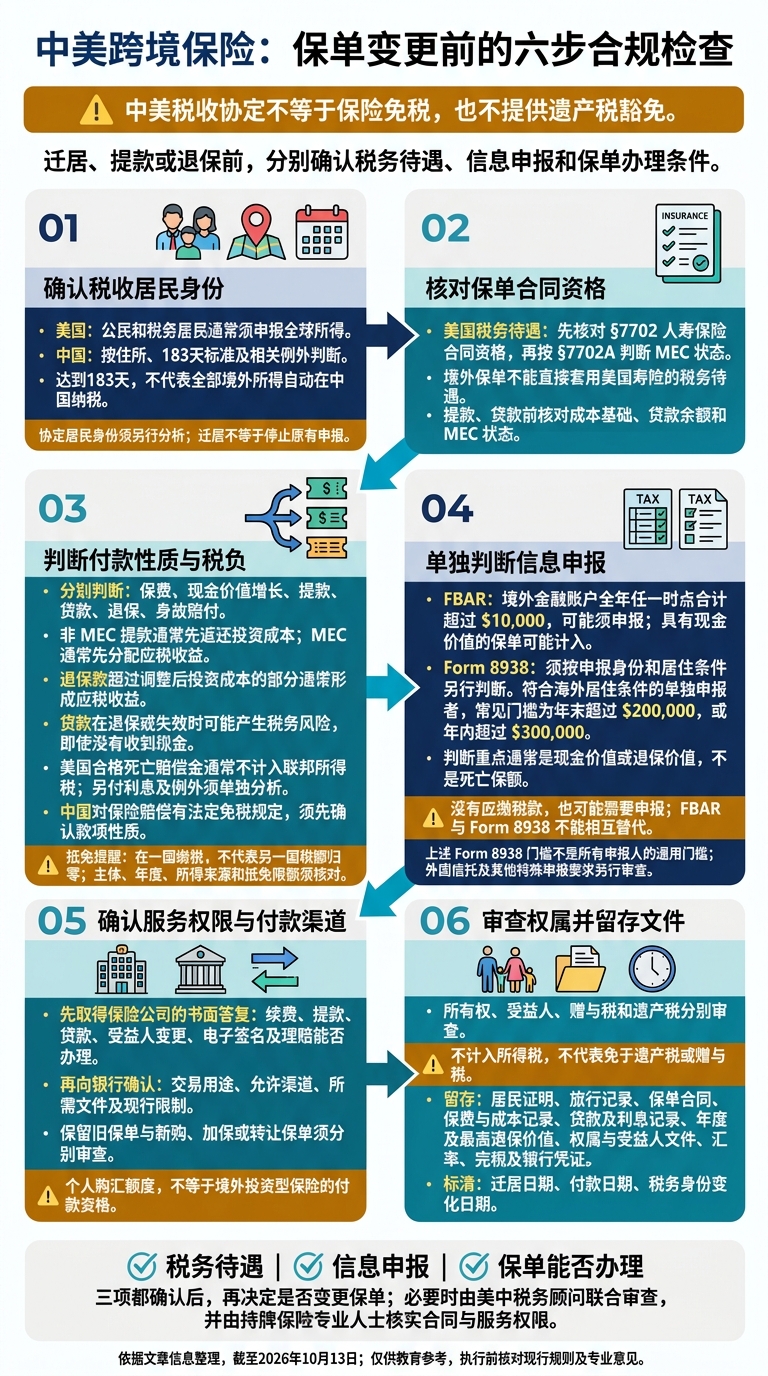
中美跨境保险:保单变更前的六步合规检查
2. 税务居民与双重征税救济:美国与中国对比
公民身份、税务居民与全球所得
**住在哪里,不一定决定向哪里报税。**美国通常按公民或居民身份对全球所得征税;中国则按住所和183天标准判断税收居民身份。 这些差异会直接影响跨境人寿保险的保费、现金价值、退保和身故赔付在两国的税务处理。
| 美国规则 | 中国规则 | 结果 | 边界 |
|---|---|---|---|
| **居民认定:**美国公民和居民外国人通常须申报全球所得,迁居中国通常不能成为停止美国申报的理由。 | 有中国住所者通常属于居民。住所判断涉及习惯性居住、家庭和经济利益,并非只看国籍、户籍或房产。 | 同一人可能同时被两国国内法认定为居民。 | 所得排除、税收抵免和协定例外须分别核对。 |
| **183天门槛:**美国与中国采用不同的居住判断标准。 | 无中国住所者,居住少于183天通常为非居民;达到183天通常成为居民。 | 达到183天,不代表全部境外所得都会自动在中国纳税。 | 对境外来源、境外支付的所得,还须核对连续六年规则、单次离境超过30天等要求。 |
| **所得来源:**按所得类别及其与相关国家的具体联系判断。 | 同样须区分境内与境外所得。 | 不能只凭保单发行地或付款账户所在地判断所得来源。 | 依据协定重新认定所得来源,须符合具体条款。 |
| **外国税收抵免:**受纳税人、年度、税种、所得来源和抵免限额约束。 | 境外所得税抵免不得超过该境外所得对应的中国税额。 | 在一国缴过税,不代表另一国的税额一定归零。 | 美国抵免还须核对外国来源所得和抵免限额。 |
协定居民身份须另行分析,不会自动取代国内法下的居民认定。 减免后税额为零,也不等于无需申报。
所得分类与外国税收抵免
**先弄清这笔钱属于哪类所得,再计算抵免。**缴纳保费并不意味着投保人自动取得收入。退保款、投资收益、保单贷款、年金给付和死亡赔偿金则须分别归类;两国对同一笔付款的分类和纳税时间可能不同。
美国的外国税收抵免通常要求:外国税依法由该纳税人承担,且已支付或应计,同时符合可抵免税和所得来源要求。中国也设有境外所得税抵免上限。协定可以重新认定所得来源,但不保证所有保单给付都能获得抵免。
领取给付或退保前,应请两国税务顾问出具书面分类意见,核对保单所有人、收款人、实际纳税人、付款日期、扣税金额和汇率,再计算抵免。主体不一致、纳税年度错位或抵免限额不足,都可能留下未被抵免的税负。
sbb-itb-3820225
3. 人寿保险税务:美国与中国对比
上一节讨论税收居民身份,本节看保单本身如何纳税:先看保费与现金流,再看身故赔付和申报义务。
保费、现金价值与保单给付
美国人寿保险的税务待遇,首先取决于合同是否符合税法要求。应先按《国内税收法典》§7702 核对人寿保险合同资格,再按 §7702A 判断是否属于修正型储蓄合同(MEC)。境外保单也要经过这两步,不能直接套用美国寿险的税务待遇。
| 项目及纳税主体 | 美国一般规则 | 中国及境外保单审查重点 | 核对项 |
|---|---|---|---|
| 个人保费:投保人 | 个人购买寿险的保费通常不可扣除。 | 储蓄型设计不改变个人保费通常不可扣除的规则。 | 是否适用可扣除例外。 |
| 现金价值增长:保单所有人 | 合格合同内的增长通常递延纳税。 | 境外保单不会自动获得美国式递延待遇,须先确认是否符合 §7702。 | §7702 合同资格。 |
| 部分提取:保单所有人 | 非 MEC 通常先返还投资成本;MEC 通常先分配应税收益。 | 区分本金返还、红利、投资收益和保险赔偿。 | 成本基础、MEC 状态。 |
| 保单贷款:借款人 | 非 MEC 在合同有效期间通常不立即计税;MEC 贷款可能按收益分配处理。 | 境外保单贷款并非无条件免税。 | 贷款性质、MEC 状态。 |
| 退保款:收款人 | 超过调整后投资成本的部分通常形成应税收益。 | 确认本金与收益构成、所得分类及换算资料。 | 成本基础、贷款余额。 |
| 身故赔付:受益人 | 合格死亡赔偿金通常不计入联邦所得税;另付利息须单独分析。 | 确认款项属于保险赔偿,而非投资收益、赠与、继承或其他收入。 | 赔付原因、付款明细。 |
| 所有权与受益人税务 | 不计入所得税,不代表免于遗产税或赠与税。 | 区分保险赔偿、赠与、继承和投资款。 | 权属、受益人、转让对价。 |
提取或贷款前,要一起核对成本基础、贷款余额和 MEC 状态。保单贷款的税务风险,往往在退保或失效时出现。 未偿贷款可能被计入应税金额,即使没有收到现金,也可能产生应税收益。若保单属于 MEC,在适用情况下还可能触发 10% 额外税。操作前,应取得保费及成本记录、贷款余额、利率、有效保单演示和 MEC 通知,先算税额,再决定是否提取或退保。
身故赔付、所有权与受益人税务
款项的性质,比付款名称更重要。 应先分清保险赔偿、投资收益、赠与和继承。美国 §101(a) 的所得税排除有例外:有偿转让(transfer-for-value)可能使部分死亡赔偿金应税,另付利息也要单独分析。将保单转给家人时,还须分别审查赠与税和遗产税。在中国,则要确认境外付款是否属于保险赔偿;到期投资款不能仅凭付款名称就视为死亡赔偿金。
除了税负,跨境保单还可能涉及美国信息申报。
境外保单申报与税务取舍
跨境保单不仅要判断是否纳税,还要确认账户性质和信息申报要求。FBAR 与 Form 8938 必须分别判断,提交一份不能替代另一份。 判断重点通常是现金价值或退保价值,而不是死亡保额。
| 合规项目及责任主体 | 美国规则与负担 | 中国相关问题及须确认资料 |
|---|---|---|
| FBAR:符合条件的美国人 | 境外金融账户在全年任一时点合计超过 $10,000,可能须申报;具有现金价值的保单可能计入。 | 保存全年最高现金价值或退保价值、币种及其他境外账户资料。 |
| Form 8938:适用申报人 | 按 §6038D 判断。符合海外居住条件的单独申报者,常见门槛为年末超过 $200,000,或年内超过 $300,000。 | 核对申报身份和居住条件,不能套用 FBAR 门槛。 |
| 外国信托申报:相关所有人或受益人 | 实际安排构成应申报的外国信托时,才考虑 Form 3520 或 3520-A。 | 核对所有权、信托文件和管理安排。保单本身不等于外国信托;只有信托安排成立且符合申报条件时,才触发申报。 |
| 境外保险保费税:依法承担责任的一方 | §4371 范围内的特定寿险保费可能适用 1% 税率,须核对适用范围、豁免及 Form 720 要求。 | 核对保险公司身份、付款人、保费性质及责任主体,并非所有境外保费都适用。 |
| 免税与抵免:个人收款人 | 合同资格、所得税和信息申报须分别判断。 | 中国对保险赔偿有法定免税规定。 |
| 保险公司税务:保险公司 | 公司层面的保费税、所得税及准备金规则,与个人税务待遇分开判断。 | 保险公司的税务优惠不等于个人免税。 |
税收协定只协调双重征税,不会自动赋予人寿保险免税待遇。
申报前,应向保险公司索取年度及最高退保价值、付款构成、贷款和利息记录,同时保存所有权、受益人及境外完税证明。拿齐这些资料后,再由美中税务顾问分别判断合同资格、所得分类和申报义务。
4. 搬迁两国之间:保单服务与付款
搬迁前的四项检查
保单继续有效,不代表税务待遇、服务范围和付款方式都不变。 搬迁前,需要分别核对税务待遇、保险公司的服务权限、监管与外汇限制,以及所有权和遗产安排。
保留旧保单,与新购、加保或转让保单是两回事。后几种操作往往会触发新的承保、销售许可和税务审查。因此,先拿到保险公司的书面答复,再决定是否变更。本节不讨论税率,只看搬迁后保单能否继续获得服务、缴费和收款。
| 检查项 | 美国 → 中国 | 中国 → 美国 | 实际影响与确认事项 |
|---|---|---|---|
| 税务待遇 | 按迁居日期确认税务居民身份,分别核对两国对保费、提款、贷款和退保的处理。 | 成为美国税务居民后,重新审查原中国保单的收入纳入与申报要求。 | 确认身份变更日期,以及哪些保单操作受影响,不能只看新地址。 |
| 合同服务 | 美国保险公司可能限制海外地址用户的线上操作、贷款或付款方式。 | 中国保险公司可能要求补充境外身份、税务居民及收款资料。 | 书面确认续费、提款、贷款、受益人变更、电子签名和理赔是否能办理,并核对附加权益能否继续使用。 |
| 监管与付款 | 从中国缴纳保费,需核对交易用途、外汇分类和银行要求。 | 中国保单向美国账户付款,需确认汇出渠道,以及美国银行对资金来源的审核要求。 | 持有现有保单,不等于可以新购或修改保单。 |
| 遗产安排 | 原有信托、所有权和美国遗产税风险,不一定因迁居而消失。 | 境外保单、信托和受益人安排,需要纳入美国遗产规划审查。 | 核对文件效力、所有权历史和受益人指定,确保理赔安排可以执行;不能只凭受益人所在地判断。 |
保单时间线与假设家庭情境
把检查事项放到时间线上,尤其要标清迁居日期、付款日期和税务身份变化日期。搬迁前还要问清:如果保费无法合法汇出,或保险公司拒绝收款,宽限期、自动保费贷款和失效通知会如何处理?
| 保单事件 | 税务或合规问题 | 必备记录 |
|---|---|---|
| 购买 | 投保时,能否合法招揽、承保和付款? | 申请、合同、承保及付款证明 |
| 搬迁 | 迁居时,税务居民及申报身份何时改变? | 迁居日期、出入境记录、住所及居民证明 |
| 缴纳保费 | 付款用途和渠道是否允许? | 付款日期、缴费通知、银行凭证、汇率记录 |
| 提款 | 提取的款项属于本金还是收益?(参考:如何使用人寿保险增加退休收入) | 提款日期、明细、成本记录、扣缴证明 |
| 保单贷款 | 借款,以及后续失效或退保,会如何影响税务处理? | 贷款日期、协议、余额、利息及有效保单演示 |
| 退保 | 退保时,如何计算应税收益? | 退保日期、报价、成本表、到账凭证 |
| 身故 | 身故赔付与遗产税务,应如何分别处理? | 死亡日期及证明、权属历史、理赔文件 |
| 向受益人付款 | 付款时,有哪些申报、扣缴或银行审核要求? | 付款日期、赔付明细、汇款及税务凭证 |
以下均为假设情境,不是真实案例或已确认的税务结果。 美国公民于2026年7月1日迁居中国,保留美国保单并缴纳 $10,000 保费:应先确认中国税务居民身份、付款渠道及保险公司的海外服务权限。中国税务居民考虑购买美国保单:应先确认保险公司能否依法向中国居民招揽和签发,再确认保费能否合法汇出。美国保单指定中国配偶和美国子女为受益人:应分别核对两人的收款、申报及银行文件要求,不能用受益人所在地代替遗产分析。上述金额仅以美元表示;若换算人民币,应注明实际采用的银行或税务机关汇率、日期和来源,不使用假定的“当前汇率”。
文件留存与跨境付款规则
把证明身份、付款和税务处理的文件集中保存,并为每笔交易建立能用美元和人民币双向核对的档案。
需要留存的资料包括税务居民证明、旅行记录、保单合同、年度报表、保费和调整后成本记录、所有权和受益人文件、信托文件、汇率、申报表、扣缴凭证、抵免材料及银行凭证。税务居民证明用于核对税务待遇,银行凭证用于核对付款规则,受益人文件则关系到身故安排。迁居前先下载文件,并确认海外地址能收到缴费和失效通知。
个人购汇额度,不等于境外投资型保险的付款资格。 国家外汇管理局公开信息显示,境内银行卡支付正常旅行或商务保险时,单笔上限为 $5,000 或等值外币。境外投资型寿险不能直接套用这项规则。
付款前,先向银行确认交易用途、允许的渠道、所需文件和现行限制,再向保险公司确认收款要求。不得通过拆分交易、虚报用途、借用他人购汇额度或借道中间人规避限制。美国收款端也可能进行反洗钱、制裁和资金来源核查。
5. 结论:协定减免与保单合规
先确认税收居民身份,再核对合同资格,最后判断付款性质。 协定只分配征税权并减轻双重征税。保费、现金价值、贷款、提款和身故赔付是否纳税,仍取决于两国国内法及保单结构;一国的税收优惠不会自动适用于另一国。 变更保单前,应先核对身份、合同和申报义务。
保单变更前的专业审查
迁居、转让所有权、修改受益人、调整保费资金,或安排贷款、提款、退保前,应先请美国和中国税务顾问联合审查,再由持牌保险专业人士核实保险公司资格,并确认合同条款是否允许相关操作。
专业审查完成后,还需核对适用版本、表格和期限。
本文信息截至2026年10月13日。 执行前,请核对现行协定、议定书、国内法规、官方解释、申报表格、期限及保险公司资格。如果采用降低或排除美国税负的协定立场,还须核对 Form 8833 的披露义务及例外。
面向中文读者的教育资源
想先弄清术语,可以参考美国人寿保险指南提供的简体中文美国人寿保险和年金教育内容,用来理解术语、整理咨询问题。 这些内容不是官方税务指引,也不能替代 IRS、中国税务机关或持牌专业人士的意见。
FAQs
两国对退保收益的征税时间不同,如何申请抵免?
先确认纳税身份和收入来源,再依据《中美税收协定》,在居住国申报时,为已在另一国缴纳的合格税款申请抵免,避免同一笔退保收益被两国重复征税。
中国大陆受益人申请协定优惠时,需向美国国税局(IRS)提交 Form 8833,并保留保单转让协议和税务申报记录。如果两国的征税时间不同,应请跨境税务顾问协助核实抵免金额的计算方式及申报时限。
移民美国前,如何确认中国保单符合美国税法?
在成为美国税务居民前,请专业税务顾问核实:中国保单是否符合美国《国内税收法典》第7702条(IRC 7702)规定的人寿保险定义及精算测试。
如果不符合要求,保单现金价值的增长可能按普通收入纳税,失去延税优惠。 必要时,可考虑减保或退保。
同时,请顾问确认保单是否涉及PFIC规则,以及是否需要履行FBAR、Form 8938等海外金融账户申报义务,避免额外的申报风险和罚款。
跨境传承保单时,如何避免意外税负?
关键在于安排好法律结构与税务规划。 使用不可撤销人寿保险信托(ILIT)时,应按要求设置Crummey条款,并确保保单符合美国《国内税收法典》第7702条。同时,根据自身身份及适用规定,提交FBAR、Form 8938或W-8BEN。
遗产税的**“三年规则”**也不能忽略:如果被保险人在保单转让后三年内去世,保险赔偿金仍可能计入遗产。建议请专业税务及法律顾问协助,结合中美税制差异提前规划,并做好申报与文档管理,降低意外税负和双重征税风险。