 Posted by
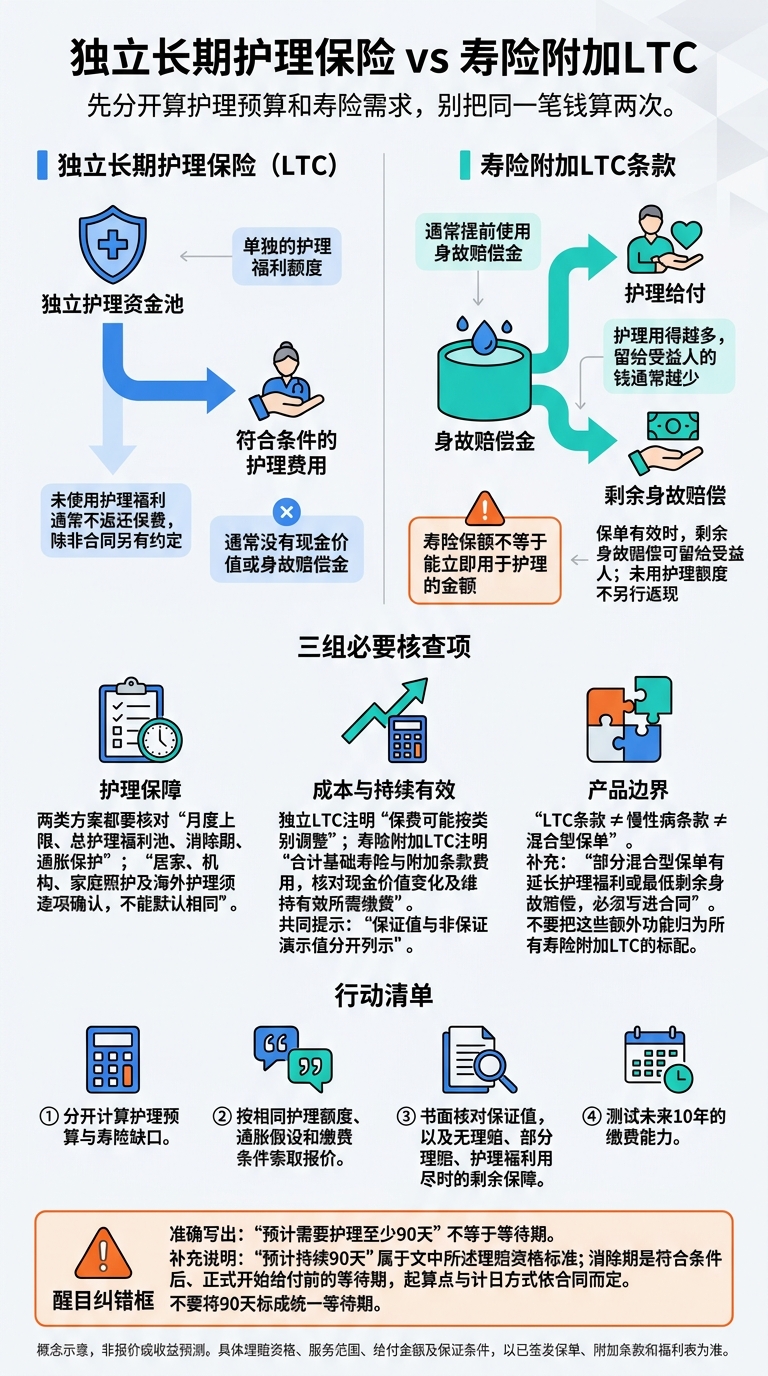
我的建议:先分开算护理预算和寿险需求,别把同一笔钱算两次。 独立长期护理保险(LTC)专门支付符合条件的护理费用;寿险附加LTC条款通常提前使用身故赔偿金,护理用得越多,留给家人的钱通常越少。
我会先核对以下差别,再比较报价:
快速对比
| 比较项目 | 独立长期护理保险 | 寿险附加LTC条款 |
|---|---|---|
| 护理资金 | 单独的护理福利额度 | 通常来自身故赔偿金 |
| 未使用护理福利 | 通常不返还保费,除非另有约定 | 保单有效时,剩余身故赔偿可留给受益人 |
| 成本与保证 | 保费可能按类别调整 | 要合计寿险与附加条款费用,并核对保证条件 |
| 给付与理赔 | 核对月度上限、总额度、等待期和通胀保护 | 除左列项目,还要查剩余身故赔偿及现金价值变化 |
| 护理地点 | 按合同核对居家、机构及海外护理 | 不能默认与独立LTC相同,须逐项确认 |
LTC条款、慢性病条款和混合型保单不能直接画等号。 部分混合型保单有延长护理福利或最低剩余身故赔偿,但必须写进合同。
比较时,我还会提醒你:“预计需要护理至少90天”不等于等待期。家庭照护是否受保、停缴后会怎样、税务和居住资格,也要单独确认。Medicare通常不支付长期照护费用,不能把它当作护理预算的替代。
最后,我会请保险方按相同护理额度和缴费条件报价,<u>把保证值与非保证演示值分开列示</u>,再测试未来10年的缴费能力。这样比较的不是哪份保单看起来便宜,而是哪份保障能持续负担、也符合家人的需要。
独立长期护理保险 vs 寿险附加LTC:护理资金与身故保障
两类保障如何支付护理费用
独立长期护理保险:专门用于护理的保障
申请理赔时,通常需要持牌医疗专业人员证明:被保险人至少有两项日常生活活动(ADLs)需要他人直接协助,且预计持续至少90天;或因严重认知障碍需要监督。“预计持续90天”是理赔资格标准,不是等待期。
保障可涵盖居家护理、成人日间护理、辅助生活机构和护理院,但通常有月度给付上限、总福利池和消除期。消除期是符合条件后、正式开始给付前的等待期,可能按日历日计算,也可能只计算实际接受护理服务的天数。
还要看清通胀保护如何增加保障额度:采用单利、复利,还是需要另购额度。独立长期护理保险(LTC)通常没有现金价值或身故赔偿金;返还保费等可选条款则另有条件。
独立LTC的护理给付与身故保障分开;寿险附加条款则通常把两者联系起来。
寿险附加长期护理条款:提前使用身故赔偿金
这类附加条款通常先动用身故赔偿金支付护理费用,因此,用于护理的钱越多,留给受益人的金额就越少。报销型按符合条件的费用报销;定额型则在符合条件后,按约定金额给付。
两种方式都可能设有月度上限、等待期,以及身故赔偿金可提前领取的最高比例。也就是说,寿险保额不等于能立即用于护理的金额。
附加条款通常需要另付费用。提前领取还可能影响现金价值,以及维持保单有效所需的条件。不要只看宣传中的护理给付金额,应要求保险公司书面说明这些影响。
LTC条款、慢性病条款与混合型保单
比较产品前,先分清条款类型。LTC附加条款不等于慢性病加速给付条款。即使两者都提到ADLs,理赔条件、涵盖的护理服务和税务结果也可能不同,不能只凭“加速身故给付”这个名称判断保障内容。
独立LTC通常不含身故保障;混合型/联结型保单则可能在基础身故保障之外提供延长护理福利,并保留最低剩余身故赔偿金。不过,这些功能并非每份保单都有。要核对初始护理额度用尽后是否继续给付,以及最终还剩多少身故赔偿金。
具体的理赔资格、涵盖服务和支付金额,应以已签发保单、附加条款和福利表为准。
sbb-itb-3820225
美國保險|Long-Term Care長期看護保險怎麼買: 純長期看護? 人壽保險附加? 年金? 美國四大類長期看護保險,優缺避坑全攻略!|📢資產稅務策劃及財富傳承與信託講座_泛宇全美講座免費報名
保障、成本与身故赔偿金对比
前文讲的是怎么赔,这一节比较三件事:护理费用从哪里出、身故保障能留下多少,以及成本是否可控。
先看给付来源,再看成本和身故保障。 独立长期护理保险(LTC)的福利专门用于护理;寿险附加条款则把护理给付与身故赔偿联系在一起。下表中的寿险方案,指护理给付会减少身故赔偿的长期护理附加条款;部分混合型保单的额外功能会单独注明。
| 比较项目 | 独立长期护理保险 | 寿险附加长期护理条款 |
|---|---|---|
| 护理资金来源 | 独立的护理福利额度 | 提前使用部分身故赔偿金 |
| 护理场所 | 按合同列明的护理场所给付 | 不能默认与独立LTC相同,须逐项核对服务和机构资格 |
| 理赔触发条件 | 按合同约定的护理资格标准 | LTC附加条款常用类似标准;慢性病条款须另查定义 |
| 每月上限 | 按约定日额或月额 | 按约定金额或身故赔偿金比例 |
| 总护理福利池 | 按额度或给付期限确定 | 通常受可加速领取额度限制;混合型保单另计 |
| 通胀保护 | 可能提供选项 | 不一定提供,也不会自动随身故保额增长 |
| 消除期 | 起算点和计日方式以合同为准 | 起算点和计日方式以合同为准 |
| 州及海外限制 | 跨州及海外护理资格依合同而定 | 海外护理可能限额或降低给付 |
| 身故赔偿与未用福利 | 通常没有身故赔偿;没有返还安排时,一般不退保费 | 护理给付通常减少身故赔偿;未用护理额度不另行返现 |
| 保费及变动 | 通常持续缴费;某些合同允许按类别调价 | 取决于基础寿险的缴费安排、附加条款费用及保证条件 |
| 停缴或退保 | 可能失去保障;须另查非没收权益 | 可能产生退保费用或导致失效;基础寿险终止时,附加条款也可能终止 |
核保侧重点也不同:独立LTC主要评估护理风险;寿险附加条款则同时评估死亡风险和护理风险。
护理场所、文件要求和给付方式都要以合同为准。核对时,尤其要看是否接受家庭照护、是否要求持照服务商,以及是否需要收据或书面护理计划。
保费缴纳与保证
别拿首年保费和总缴费额直接比较。 要求报价采用相同的护理额度、通胀假设和缴费年限,并注明报价日期及健康等级。
| 成本检查点 | 独立长期护理保险 | 寿险附加长期护理条款 |
|---|---|---|
| 缴费义务 | 核对缴费期限,以及理赔期间是否豁免保费 | 可能一次缴清、限期缴费或灵活缴费;须确认维持保证所需金额 |
| 费率变化 | 可能按类别调价,受州监管及通知规则约束;不会仅因个人变老而单独加价 | 基础寿险的资金要求与附加条款费用要分开看;灵活缴费不等于费用固定 |
| 保证与演示值 | 区分保证福利与费率调整权 | 分清保证值与非保证值,不能把演示值当承诺 |
| 失效风险 | 未缴保费且超过宽限期,可能失去保障 | 缴费不足,或现金价值无法承担扣费,可能导致保单及附加条款失效 |
要求保险公司书面说明:按保证条件维持保障需要缴多少钱,停缴后又会发生什么。规划缴费时,只能依据合同明确约定的固定缴费、缴清保障或其他保证。演示表中的以下表述并不等于承诺:
“预计无需再缴费”
未用福利、退保与传承
下表列出三种假设情形,不是收益预测,且都以保单持续有效为前提。保单贷款、提款和附加条款扣减都会改变结果。
假设情形 独立长期护理保险 会减少身故赔偿的寿险附加条款 未发生符合条件的护理 可能不支付福利;除非合同另有返还安排,否则一般不退保费 剩余身故赔偿可留给受益人;未用护理额度不返现 使用部分护理福利 剩余额度可继续用于符合条件的护理 应索取理赔后剩余身故赔偿的说明 护理福利用尽 通常不再支付护理费用;其他剩余权益依合同而定 通常停止护理给付;部分混合型保单另有延长护理福利或最低剩余身故赔偿
返还保费、最低剩余身故赔偿、延长护理福利和非没收权益,都必须写进合同。 退保还可能涉及退保费用、保单贷款和税务影响;有保单贷款或属于修正型养老合同(MEC)时,尤其需要仔细审查。
退保或停缴前,应索取净退保金额、贷款余额及失效后果的说明,并请税务专业人士核对是否可能产生应税收入。
哪种保障更符合你的优先目标?
先分开评估护理需求和寿险需求
先算清护理预算和寿险缺口,再决定是否放进同一张保单。 如果现有寿险已足够满足身故保障需求,可以用独立LTC准备护理资金;如果两项都有缺口,再比较寿险附加LTC条款和联结型保单。同一笔身故赔偿金,不能既全额计入护理预算,又全额算作留给家人的资金。
前文已比较给付方式和成本。接下来,应按护理预算、身故保障和现金流的优先顺序选择结构,而不是只看产品名称。
| 优先目标 | 可选结构 | 核对重点 |
|---|---|---|
| 优先安排护理预算 | 独立LTC | 月度给付、等待期和通胀保护 |
| 同时保留身故与护理保障 | 寿险附加LTC条款或联结型保单 | 护理资金池及剩余身故赔偿金 |
| 保留稳定的身故保障 | 分开配置寿险与护理预算 | 护理理赔后还剩多少身故赔偿金 |
| 收入波动时仍能维持缴费 | 缴费更灵活的寿险,或缴费期更合适的联结型保单 | 少缴、停缴或保单贷款如何影响护理保障;一次缴清可减轻后续缴费压力 |
| 控制长期缴费金额 | 合同明确保证保费的结构,或一次缴清结构 | 保证是否同时覆盖基础寿险和护理部分 |
没有哪一种结构适合所有人。比较时,使用相同的护理额度和通胀选项,要求保险方书面区分合同保证值与演示值,并核对过往调价记录。
把退休开支与家庭照护纳入预算
选好结构,还要算一算:未来10年,保费能否持续负担?
退休家庭要防的是收入下降,保费却仍需支付。 把10年保费、基本开支、医疗支出和税费放进同一份预算,测试收入下滑后是否还能缴费。同时核对保证值,算清等待期内自付护理费用对预算的影响。不要为了趸缴保费而用光紧急储备,也要重新评估定期寿险到期后的保障需求。
企业主要防的是收入波动同时挤压家庭和企业现金流。 按低收入年份测试缴费能力,分清保证值与非保证值,并检查少缴、停缴或保单贷款对护理保障的影响。一次缴清能减少后续缴费压力,但也会占用营运资金。
家人愿意照护,不等于保单认可家庭照护。 购买前,应书面确认配偶或子女是否符合照护者资格,以及保单对持照服务商和护理计划的要求。如果涉及跨州或海外护理,还要确认地区限制、机构资格和理赔文件要求。即使选择现金给付,也必须满足合同规定的理赔资格条件。
购买前要核查什么
前文比较了保障和成本。购买前,还要逐项核对条款、税务和居住资格。
向保险方索取保单样本、福利摘要、附加条款、费用/缴费表、州版修订件,以及演示书中的保证值页。请持牌代理人说明哪些利益有保证,哪些只是非保证假设。判断保障要看合同,不能只看宣传册。
比较给付额度与理赔规则
独立LTC重点看护理福利和理赔门槛;寿险附加条款则要多查一层:护理给付会如何减少身故赔偿金,并影响现金价值和续缴条件。
- **先统一比较条件:**年龄、健康等级、性别、投保州、缴费安排,以及预计开始接受护理的年龄都要一致。
- **核对护理额度:**查看初始月度给付、总护理池、给付期限和通胀增长方式。月度额度相同,不代表保障相同。
- **核对等待期和给付方式:**确认等待期天数;报销制要查合格费用和账单要求,现金给付则要查触发条件和领取频率。
- **核对理赔规则:**查看理赔触发条件、持续时间、医疗认证、护理计划和复核要求, 同时确认覆盖哪些护理场所,以及有哪些除外责任。
- **核对寿险附加条款:**分别查看无理赔、部分理赔和长期动用护理额度时,身故赔偿金、现金价值、退保价值、贷款余额及续缴要求如何变化。慢性病条款还要查是否按折扣公式给付。
核查公共福利、税务与居住要求
两类产品都需要核查公共福利、税务和居住规则,但对保障和费用的影响可能不同。
Medicare通常不支付长期护理费用。 Medicaid则按居住州的规定审核收入、资产、护理需求和居住资格。配偶保护、资产转让追溯期和遗产追偿,应先咨询律师;不要把未来获批当作确定的资金来源。
税务方面,先确认合同是否属于合格长期护理保险,以及附加条款保费如何处理。2026纳税年度,61至70岁人士的合格保费可计入医疗费用的年度上限为 $4,960。 但能否节税,仍取决于逐项扣除、收入水平和医疗费用门槛。 给付方式及适用限额,也应请税务顾问核查。
如果在美国境外申请,先请保险方书面确认居住资格、核保地点、保费支付要求和境外理赔限制。获准投保,不等于海外护理一定受保。 核查时要看这些条件下实际可用的保障,而不只是宣传中的额度。
结论:让护理保障与长期成本匹配
独立LTC专门支付符合条件的护理费用;寿险附加LTC用于护理的金额越多,留给受益人的身故保障通常就越少。 所以,别只看哪种保费更低,还要看保障结构是否符合家庭现金流和保障目标。
如果希望单独安排护理预算,可以优先考虑独立LTC;如果同时需要寿险,可以比较附加LTC,但应先确定要为受益人保留多少身故保障。也要算清楚:退休后能否持续缴费,以及保障未覆盖的护理费用该从哪里支付。
把护理保障、身故保障和退休现金流放在同一张表里,请持牌代理人按相同条件提供可比的保单演示,再核对实际保单和附加条款。选择时,要看长期缴费能力、合同保证,以及家人需要的保障。
FAQs
已有寿险,能后加长期护理条款吗?
通常可以在现有保单中添加长期护理附加条款,但需先确认保单是否支持,并通过保险公司的健康审核。也可以在购买新保单时添加。需要护理时,这类附加条款可按月报销护理费用,或支付定额理赔金。
部分寿险还提供慢性疾病附加条款,允许被保险人在符合失能条件时,提前支取部分身故赔偿金。不过,总理赔额度有限,具体由保险公司决定。建议咨询专业保险顾问,了解现有保单可添加哪些条款,以及相应的审核要求。
我该预留多少护理额度和身故保障?
估算护理保障额度时,可以从预期健康状况、当地护理费用和通胀趋势入手。有研究指出,个人终身护理费用平均约为$266,000,这一数字可作为参考。
如果你希望保费“专款专用”,又不想在未使用护理保障时觉得保费白交,可以考虑带身故赔偿的混合型长期护理保险。这类保险可将未使用的护理额度作为身故金留给受益人。建议咨询专业顾问,根据自己的财务能力确定护理理赔总额和身故保障,同时兼顾退休开支与财富传承。
护理保费超出预算时,如何调整保障?
可从四个方面调整保单,在保费与保障之间找到平衡:
- 延长免责期:保费可以降低,但要预留这段期间自行承担护理费用的资金。
- 调整每日赔付额:以当地护理费用的70%至80%为目标,剩余部分由社安金、年金或储蓄补足。
- 考虑夫妻联名保单:已婚人士可共享福利资金池,通常比两人分别投保更划算。
- 评估混合型保单:这类保单的初始保费通常较高,但保费保证或返还功能,以及未发生护理理赔时可支付的身故赔偿金,可能更符合长期规划。
做出调整前,先核对个人资产和未来护理需求;如有需要,可请专业保险顾问协助评估。