 Posted by
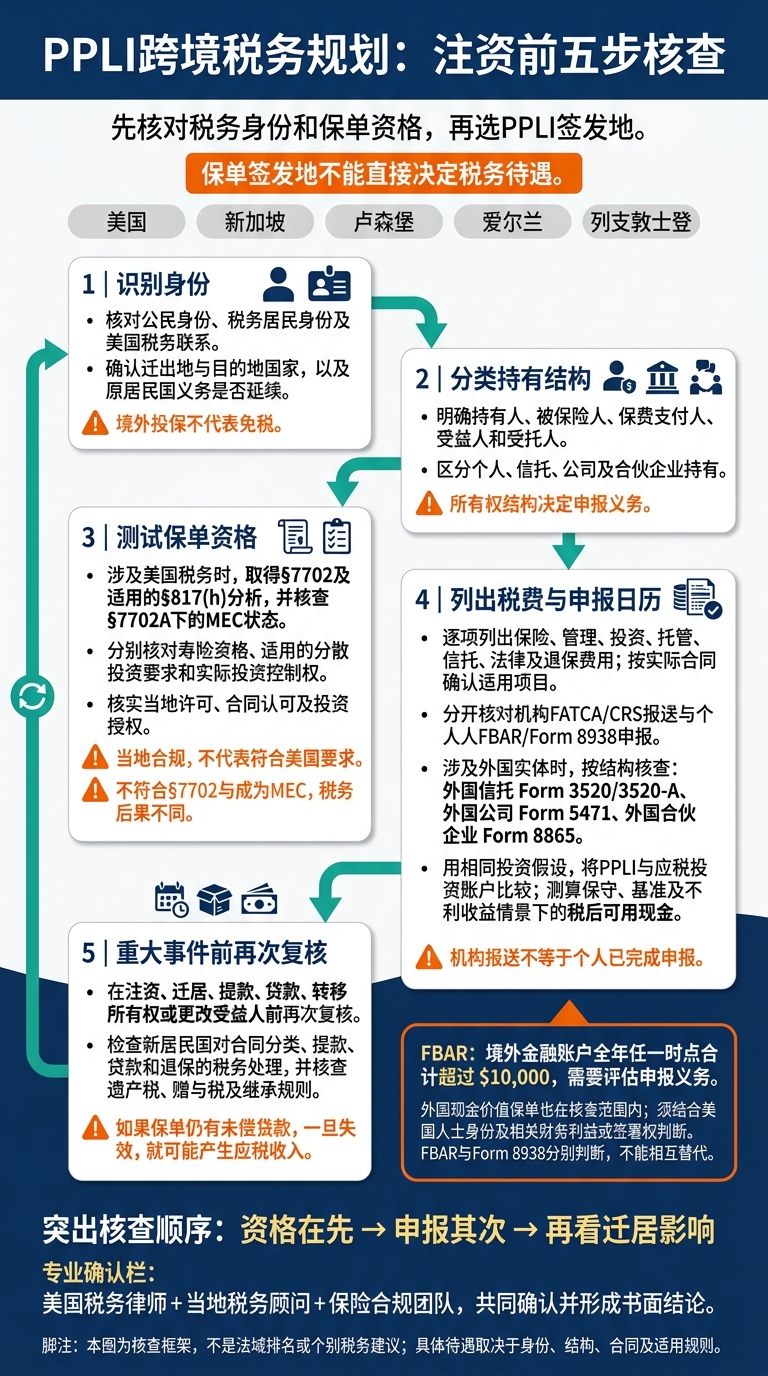
我会先核对税务身份和保单资格,再选PPLI签发地。 如果你有美国税务联系,境外投保不代表免税;外国账户全年任一时点合计超过 $10,000,就应评估FBAR申报义务,现金价值寿险也要纳入核查。
我比较美国、新加坡、卢森堡、爱尔兰和列支敦士登时,会看四件事:保险资格与投资控制、迁居后的税务处理、申报与所有权,以及传承、资产保护和总成本。 当地认可的保单,不一定符合美国税法;保险公司的信息报送,也不能代替你的个人申报。
快速对比
| 签发地 | 我会先核对什么 |
|---|---|
| 美国 | 寿险资格、MEC状态、投资权限及州法保护 |
| 新加坡 | 本地资本利得通常不征税,新增保险费用是否值得 |
| 卢森堡 | 托管隔离范围,以及居民国如何认定保单 |
| 爱尔兰 | 每满8周年的视同处置、非居民豁免及PPLP分类风险 |
| 列支敦士登 | 牌照、保费税、投资权限及跨境继承规则 |
我的判断标准不是“哪里税低”,而是 扣除全部费用后,你能拿到多少现金。<u>注资前,我会要求美国及当地顾问出具书面意见</u>,再用相同投资假设,把PPLI与应税投资账户比较,并测算迁居、退保和带贷款保单失效时的结果。
PPLI跨境税务规划:注资前五步核查
1. 美国PPLI规则
保险资格与投资控制
涉及美国税务时,先确认保单资格和投资控制权,再评估跨境影响。保单须符合《国内税收法典》第7702条,并核查年度测试。同时,要注意第7702A条下的修正捐赠合同(MEC)限制,避免提款和贷款受到不利税务处理。
独立账户须符合第817(h)条的分散化要求:单一投资不超过55%,任意两项合计不超过70%,三项不超过80%,四项不超过90%,通常按季度测试。你可以选择保险公司批准的投资策略,但不能直接指挥底层证券交易。
税务处理与迁居
提款和贷款如何计税,取决于保单成本基础、MEC状态,以及合同是否持续有效。如果保单仍有未偿贷款,一旦失效,就可能产生应税收入。
跨境迁居可能改变税务身份或州住所,进而影响美国纳税和申报义务。迁居前,应结合保单发行地、现金价值和贷款余额核对影响,也要审查目的地国家对保单的税务及申报规定。
申报与所有权
先明确谁是持有人、被保险人、保费支付人、受益人和受托人。所有权结构决定申报义务。
美国境内签发的PPLI通常不会仅因保单本身触发FBAR申报。若结构涉及外国实体,则需按类别核查:外国信托对应Form 3520/3520-A,公司对应Form 5471,合伙企业对应Form 8865;外国金融资产披露还可能涉及Form 8938。建立年度合规日历,记录保费、所有权变更、提款、贷款和申报期限。
传承、资产保护与成本
身故赔偿金通常免征联邦所得税。但如果被保险人保留更改受益人、退保或借款的权利,赔偿金可能计入其遗产。
不可撤销人寿保险信托(ILIT)必须实际接管保单所有权。现有保单转入后,若被保险人在三年内去世,仍可能触发遗产计入规则。债权人保护则取决于州法和实际管理,不能只看是否采用信托形式。
在对比不同人寿保险类型的成本时,应列明保险成本、保费附加费、行政费、投资管理费、信托及法律费,以及退保损失,再与应税投资账户并列比较税后回报和提前退出损失。年龄、健康状况、所在州和持有期限都会影响结果,不能套用统一费率估算。
与美国规则相比,新加坡更看重税务居民身份和保单结构,下一节将对比其合规要求。
sbb-itb-3820225
2. 新加坡PPLI规则
保险资格与投资控制
新加坡没有为PPLI设立独立的法律类别。这类产品通常采用投资连结型寿险框架,由新加坡金融管理局(MAS)监管。投保前,先核实保险公司的MAS监管资质、死亡保障和可投资范围。
部分产品只向合格投资者开放,具体门槛以产品条款为准。常见条件包括个人净资产超过S$2,000,000、净金融资产超过S$1,000,000,或过去12个月收入至少S$300,000。这些并不是所有PPLI产品统一适用的准入条件。
税务处理与迁居
**新加坡居民个人通常无需缴纳资本利得税,因此PPLI不一定能带来额外的本地税收优势。**不过,收益若被认定为交易性收入,税务处理可能不同。
跨境规划要看的是:迁居后,你是否会成为另一个国家的税务居民。迁居前,应取得书面确认,了解目的地会将保单视为保险、投资,还是两者兼具,同时确认提款、贷款和退保的税务后果,并更新税务居民声明。
申报与所有权
现金价值寿险通常属于CRS金融账户的范围。新加坡自2018年9月起交换CRS信息,FATCA Model 1则自2021年1月1日起生效。
应明确保单持有人、受托人、控制人,以及有权提取现金价值者的身份和税务居民地,再由保险公司及顾问确认各方适用的申报责任。
传承、资产保护与成本
只有由MAS许可的直接寿险公司签发,且受新加坡法律管辖的保单,才可能适用《Insurance Act 1966》下的法定受益人提名机制。新加坡已对2008年2月15日之后发生的死亡取消遗产税,但其他国家仍可能征税。
**投资连结部分的非保证价值仍可能因市场下跌而受损。**只有符合条件的保证利益,才可能获得有限保护。
持续费用通常为每年0.6%–1.2%,但一般不包括投资管理费、托管费、信托费和退保费。签约前,应索取逐项费用表。如果本地收益原本就免税,就要判断传承、跨境管理或保障需求是否足以支持这些新增费用。
下一节转向卢森堡,重点看欧盟监管、保单包装和申报边界。
3. 卢森堡PPLI规则
保险资格与投资控制
与新加坡相比,卢森堡PPLI更侧重托管隔离和信息交换,而非本地税率优势。这类保单通常采用投资连结型人寿保险合同,通过专属基金(fonds dédié)或专门保险基金(FAS)配置底层资产。保险公司依法持有保单资产,投保人持有的是合同权利。
签约前,应核实最低身故给付、可投资资产范围,以及谁有权作出投资决策。投保人不得直接下单交易,否则可能导致居民国质疑保单是否符合保险资格。 对跨境持有人来说,还需留意迁居后保单是否会被重新定性。
税务处理与迁居
对非居民投保人,卢森堡通常采取税务中立处理,一般不会对保单内累积收益、保费或身故给付额外征税。但这不代表完全免税:底层资产仍可能产生境外税负。
迁居前,应取得书面意见,确认新居民国是否会重新认定保单的税务属性,以及如何处理人寿保险、保单贷款、提款、退保、受控外国资产、遗产税、赠与税和投资限制。同时,核查迁居后能否继续持有保单,是否触发保费税、退出税或当地申报要求。美国税务居民仍须履行美国的申报和纳税义务。
申报与所有权
具有退保价值的保单通常属于CRS可报告账户;涉及美国关联关系时,还需核查FATCA及个人申报责任。 保险公司一般会收集投保人的税务居民信息,并按要求通过卢森堡税务机关交换信息。
如果保单由信托、基金会或公司持有,应明确实际控制人,并核查赠与税、受控外国公司规则及反避税问题。申请、投资协议、传承文件和税表中的所有权信息必须一致。 转让保单前,也要确认是否构成应税转让。
传承、资产保护与成本
卢森堡的“安全三角”通过保险公司、获批准的托管银行和监管安排,隔离保单资产。相关持有人优先权旨在降低保险公司破产带来的风险,但不等于本金保证,也不代表绝对的债权保护。
受益人条款可让传承安排更灵活,但不能自动排除强制继承、夫妻财产权或居民国遗产税的适用。 应索取托管安排和破产处理说明,并与遗嘱、信托文件一并审查。
比较费用时,要看总成本,而不只是保单管理费。初始费用约为0%–5%,年度保单管理费约为0.5%–1%;此外,还可能收取投资、基金、托管、交易和退保费。应索取逐项费用表,并确认换汇成本。 下一节转向爱尔兰,讨论申报透明度和持有结构的差异。
What Happens If PPLI Loses Its Insurance Status?
4. 爱尔兰PPLI规则
爱尔兰PPLI有两项需要重点核查:每满8周年的视同处置,以及被重分类为个人投资组合保单(PPLP)的风险。
保险资格与投资控制
先确认保单是否仍符合爱尔兰税法对人寿保险的定义。资产安排过于个性化,或投保人拥有过大的资产选择权、控制权,都可能导致保单被重定性为PPLP,适用更高税率。
投保前,应要求保险公司书面确认身故给付、估值方法、可投资范围,以及资产归属和投资决策权。
税务处理与迁居
- **应税事件:**保单到期、部分或全部退保、转让,以及每满8周年的视同处置,都可能触发纳税。即使没有提款,也可能需要预留纳税资金。
- **税率:**自2026年1月1日起,个人一般退出税率由41%降至38%,公司通常为25%。若保单被重定性为PPLP,税率可达60%,需核实具体适用条件。
- **非居民声明:**非爱尔兰居民提交有效声明后,可能免于爱尔兰扣税。迁居前,应同时核对适用税率、声明是否有效,以及后续申报义务。
申报与所有权
保单付款通常按单独保单申报,联名持有人也可能需要分别申报。声明和相关交易凭证都应妥善保存。
**把保单转入信托或公司,不只是更名。**这类转移可能构成应税事件,需要一并核对所有权、控制权和成本。涉及美国人士时,还须核查美国保险资格、税务处理、海外资产申报及FATCA文件。在爱尔兰扣过税,并不代表已满足美国申报要求。
传承、资产保护与成本
投保前,应确认1%保费征费是否适用于具体合同及持有人身份。 下一节将转向列支敦士登,继续比较保单资格、跨境申报与资产保护要求。
5. 列支敦士登PPLI规则
保险资格与投资控制
相比卢森堡,列支敦士登更重视牌照、报告透明度和投资控制的界限。投保前,应向列支敦士登金融市场管理局(FMA)核实保险公司和中介是否持有许可。 当地保单可以配置证券、另类投资和非上市基金,但投保人不能直接指挥单笔交易。
美国人士应取得书面税务意见,确认合同转移了死亡风险、设有身故给付,并符合美国的寿险资格和分散投资要求。投资选择与交易执行权应由保险公司及获授权管理人掌握。
税务处理与迁居
列支敦士登的寿险保费税通常为2.5%。部分合同可获豁免,但要按具体保单核实。 当地没有一般资本利得税,不代表美国持有人也能免税。
迁居前,应请离境地和新居住国的顾问确认:合同是否仍获认可,现金价值、提款或所有权变更是否会触发税负或申报义务。在取得书面意见前,不宜对保单作重大变更。
申报与所有权
信息交换不等于税务结清。跨境税务责任仍取决于持有人的身份。列支敦士登参与CRS自动信息交换,因此保单保密不等于匿名。
保险公司的CRS/FATCA报送不能替代个人申报,也不能决定收益是否应税。美国持有人还应核对投保人、实际受益人和保费支付人的角色,确保这些安排与信托文件一致。
传承、保护与成本
列支敦士登的资产分隔是一项风控工具,并非绝对保护。它只能降低保险公司破产带来的风险,不能替代个人债权保护,也不能保证资产不受离婚或法院执行影响。 受益人安排仍须依据相关居住国的继承、夫妻财产和强制份额规则审查。
请顾问逐项列出死亡风险费、管理费、托管费和退保费。行业指南给出的成本估计为:
PPLI总年度成本约为资产的1.0%–2.5%,设立及法律费用约为**$25,000–$75,000**。
用相同假设比较提前退保、长期持有和身故给付的税后结果,并计算盈亏平衡年限。
四个合规领域对比
前文按法域拆解规则;本节从四个共通风险维度横向比较,方便在出资前逐项核对。
保险资格与投资控制
当地合规,不代表符合美国要求。 美国纳税人应先核对§7702、§817(h)及实际控制权。寿险资格、适用的分散投资要求和实际控制原则,必须分别满足。
| 保单签发地 | 核心比较点 | 涉及美国纳税人时的检查 | 资格文件 / 控制权记录 |
|---|---|---|---|
| 美国 | 州保险许可、独立账户 | §7702、适用的§817(h)、实际控制原则 | 资格测试 / 投资授权 |
| 新加坡 | 当地寿险认定、允许资产范围 | 当地认可不能替代美国测试 | 资格意见 / 管理协议 |
| 卢森堡 | 账户结构、资产保管 | 美国资格、分散投资测试 | 托管协议 / 分散报告 |
| 爱尔兰 | 合同资格、资产选择权限 | 美国资格、实际控制原则 | 资格意见 / 交易沟通记录 |
| 列支敦士登 | 当地合同、投资权限 | 当地合规不能替代美国测试 | 两地资格文件 / 授权记录 |
各签发地都要核查失格后果:失格后将按不利税制计税,具体处理取决于违反哪项规则。
选择保险公司认可的投资选项,不代表可以指挥具体证券交易。应避免发送个股买卖指令,或签订赋予自己资产控制权的补充协议,并保留决策权限记录。
通过资格核查后,还要看MEC、贷款和退保时点 – – 这些往往直接影响税负。
迁居前后的税务处理
迁居时,要重新核对MEC、贷款和退保后果。
| 统一核对的结果 | 迁居前核对 | 迁居后核对 |
|---|---|---|
| 所得税 | 税务居民身份、美国资格、MEC状态、成本基础及贷款余额 | 新居民国对增值、贷款、提款和退保的处理 |
| 离境税 | 迁出地是否征收、触发日期及估值 | 新居民国是否认可成本基础及抵免 |
| 继续申报 | 公民身份、税务居民身份及既有申报义务 | 原居民国义务是否延续、新居民国申报要求 |
这张表只是判断框架。迁居前,应先确认身份、合同状态和贷款余额,再逐项核查税负。遗产税、赠与税及财富税也要按适用法域审查;不要默认能获得税收协定减免。
合同的税务处理与申报义务是两回事,需要分开核对。
申报与所有权义务
机构报送不等于个人已完成申报。 FATCA/CRS由机构报送,FBAR/8938由个人申报。账户持有人、实体控制人及申报资格要分别认定,不能把所有保单相关人都自动列为申报对象。
| 制度及适用地域 | 谁报、报给谁 | 触发条件 | 留档要求 |
|---|---|---|---|
| FATCA:四个非美国签发地 | 保险公司依适用IGA向当地机关或IRS报送 | 可报告的美国账户身份 | 自我证明、账户分类依据 |
| CRS:新加坡、卢森堡、爱尔兰、列支敦士登 | 申报机构向当地税务机关报送 | 可申报账户、税务居民身份及适用的控制人身份 | 税号、居民地及变更记录 |
| Form 8938 | 符合条件的美国申报人随税表提交IRS | 境外金融资产达到适用门槛 | 现金价值、最高价值依据 |
| FBAR | 符合条件的美国人士向FinCEN电子申报 | 境外账户全年任一时点合计超过$10,000,并具有相关财务利益或签署权 | 估值、权益及权限记录 |
对符合海外居住条件的未婚申报人,Form 8938的门槛通常为:年末超过$200,000,或年内任一时点超过$300,000。其他身份适用不同标准。FBAR与Form 8938要分别判断,不能相互替代。
如果通过信托或公司持有,还要按实体规则另行判断。
申报义务关注“谁来报”,传承安排关注“谁拿到赔付”,两者也要分开审查。
传承、保单持有人保护与成本
| 比较项目 | 合同层核对 | 跨境税务规划取舍 |
|---|---|---|
| 赔付 | 受益人、变更权、给付条件 | 配偶权利、强制继承、信托认可、遗产税及赠与税 |
| 资产隔离与保障 | 资产隔离、破产顺位、保障资格及限额 | 保护范围不能跨法域套用 |
| 成本 | 保险、管理、投资、业绩及退保费;贷款条款 | 税后收益、退出税负、流动性及迁居后服务限制 |
| 协定适用 | 适用法律、合同执行地 | 双重征税、协定资格及实际减免 |
身故赔付免所得税,不代表自动免遗产税或继承税。
PPLI与应税投资账户的取舍
以下比较以美国税务人士以个人名义实益持有、且持续合规的PPLI为前提,并以持有同等资产的应税证券账户为基准。州税、外国税、遗产赠与税、弃籍、信托和税收协定需另行评估。
完成法域合规核对后,接下来要算清楚:**PPLI的税后结果,是否优于应税证券账户。**下表列出影响结果的主要变量。“法域”指保险公司所在地,不是持有人的税务居民地。
| 签发法域 | 税务结果 | 寿险资格风险 | 申报义务 | 投资限制 | 迁居后影响 | 总成本 |
|---|---|---|---|---|---|---|
| 美国本土PPLI(基准) | 内部增值通常递延;提款、贷款和退保另算 | §7702、§7702A、§817(h)及实际控制规则 | 分配可能触发 Form 1099;通过实体持有时,还需核对实体层申报 | 限保险公司认可的基金及管理人 | 新居民国可能改变递延待遇及分类 | 保费税、保险、管理及结构成本 |
| 新加坡 | 本地认定不能替代美国税务测试 | 两地资格及实际控制风险 | 按前文适用的FATCA/CRS规则处理;另核对 Form 8938、FBAR | 受合同投资菜单限制 | 迁居可能改变分类及服务资格 | 平台、基金、保险和换汇费 |
| 卢森堡 | 本地认定不能替代美国税务测试 | 两地资格、实际控制及合同变更风险 | 按前文适用的FATCA/CRS规则处理;另核对境外资产申报 | 受托管架构及税法限制 | 迁居可能改变提款及贷款税负 | 托管、管理、保险和退出费 |
| 爱尔兰 | 本地认定不能替代美国税务测试 | 美国资格、允许资产及实际控制风险 | 按前文适用的FATCA/CRS规则处理;分配另行申报 | 受投资菜单、估值及流动性限制 | 迁居可能改变税负及服务资格 | 平台、基金、保险和退保费 |
| 列支敦士登 | 本地认定不能替代美国税务测试 | 两地资格、投资权限及保单修改风险 | 按前文适用的FATCA/CRS规则处理;持有结构可能增加申报义务 | 限保险公司批准范围 | 迁居可能改变分类及传承税负 | 保险、管理、法律和换汇费 |
表中的费用项目并非各国统一收费标准,应要求保险公司逐项报价。 **不符合§7702与成为MEC,税务后果不同。**前者可能触发§7702(g)下的年度普通收入计入;后者主要改变分配及贷款的税务待遇,并不等于失去寿险资格。
法域差异看清后,还要回到应税证券账户这个基准,衡量PPLI增加的复杂度是否值得。**应税证券账户是比较基准,不是第六个法域。**重点看三件事:税后可用现金、流动性和控制权。
| 比较项目 | 持续合规的PPLI | 应税投资账户 |
|---|---|---|
| 纳税时点 | 内部收益通常不向持有人当期计税;提款、贷款、退保另算 | 利息、股息及已实现收益通常应税;未实现增值一般不当期计税 |
| 流动性 | 受退保费、贷款额度及底层资产限制;保单带贷款失效可能触发税负 | 通常更便于变现,但仍受资产流动性限制 |
| 申报义务 | 通常不按底层投资直接发 K-1;境外保单仍可能触发 Form 8938 和 FBAR | 按直接持有的证券、基金及账户规则申报 |
| 投资权限 | 可在允许架构内选择,但不能直接指挥底层交易 | 可直接选择证券、调整仓位及决定卖出时点 |
| 传承 | 受益人及身故给付安排不会自动排除遗产税 | 依账户转移安排及遗产规划处理 |
| 总成本 | 除投资费用外,还有保险、设立及合同成本 | 无寿险成本;仍有顾问、基金、托管及交易费 |
| 监管风险 | 增加保险资格、偿付能力及跨境销售风险 | 仍有证券、托管及跨境合规风险 |
不直接收到 K-1,不代表没有申报义务。底层基金也不能一概按个人直接持有处理,需依据实际所有权及适用规则判断。
**要求顾问采用相同的投资假设,分别计算保守、基准及不利收益情景下的税后可用现金。**计算应纳入全部费用,以及退保、贷款后保单失效和迁居等情景,不能只看管理费或宣传中的递延收益。
结论:注资前核对资格、申报与迁居影响
保单签发地不能直接决定税务待遇。 税务处理要看持有人的身份、所有权、控制权、保单条款,以及当地规则。
下面是注资前核查表,不是排名。重点核对三件事:资格、申报和迁居影响。
| 签发法域 | 资格 | 申报 | 当地意见 |
|---|---|---|---|
| 美国 | 核实联邦寿险资格与许可 | 确认持有结构的申报责任 | 复核迁居影响 |
| 新加坡 | 核实当地及美国寿险资格 | 核对CRS/FATCA与信托申报 | 确认迁居后待遇 |
| 卢森堡 | 核对合同与投资权限 | 确认账户及信托分类 | 复核迁居、提款与退保待遇 |
| 爱尔兰 | 核实寿险认可 | 核对居民证明与申报责任 | 确认迁居后的豁免条件 |
| 列支敦士登 | 核实合同认可与实际控制 | 区分机构与持有人申报 | 复核继承与迁居影响 |
执行时,按五步推进:先识别身份,再分类持有结构;随后测试资格,取得§7702及适用的§817(h)分析;接着列出税费与申报日历;最后,在注资、迁居、提款、贷款、转移所有权或更改受益人前再次复核。核查顺序是:资格在先,申报其次,再看迁居影响。
境外金融账户在全年任一时点的合计金额超过 $10,000,就需要评估FBAR申报义务,外国现金价值保单也在核查范围内。 如果涉及税收协定,还要核实协定资格、居民身份和保留条款。
上述判断应由美国税务律师、当地税务顾问和保险合规团队共同确认,并形成书面结论。核查也应覆盖保单整个生命周期,而不只是注资时点。
FAQs
如何判断PPLI的节税收益能否覆盖总费用?
与专业税务顾问合作,先核实PPLI是否符合美国国内税收法典第7702条,再逐项核算保费、信托管理费、维护费及合规申报费用。同时,也要评估可能面临的补税和罚款风险。
接下来,通过情景模拟,将PPLI扣除费用及潜在补税后的长期净收益,与直接投资等方式的税后收益进行比较。对于跨境家庭,还需计入离岸信托结合PPLI可能带来的遗产税节省,判断整体节税收益能否覆盖总费用。
移民美国前已持有境外PPLI,该如何处理?
成为美国税务居民后,应请熟悉美中税法的顾问核实保单是否符合 IRC 7702。如果不符合,保单内部收益可能按普通收入纳税,税务递延优势也可能不再适用。此外,还应评估 PFIC 规则及 8621 表格的申报要求,并按规定履行 FBAR 及 8938 表格的申报义务。
定期索取保单年度报告和现金退保价值记录,并妥善保存所有权及受益人文件。身份变更后,办理保单借款、提款或受益人变更前,应谨慎评估税务影响。也可根据具体情况,评估减保、退保或通过信托重组的方案,以确保合规并优化税务安排。
跨境迁居后PPLI不再获税务认可,怎么办?
应立即开展合规审计,确认保单是否符合美国税法第7702条、是否被归类为PFIC,并评估相关风险:失去税收优惠、按普通所得税税率纳税,以及面临罚金。
与熟悉美国及国际税法的税务顾问和保险专家合作,核算退保或转换保单的成本。境外保单通常无法通过1035交换实现免税转换,因此,退保前须算清成本基础与现金价值之间的差额。
在调整和过渡期间,仍须依法提交适用的FBAR、Form 8938及Form 8621等申报表格,避免因未披露海外金融资产而被罚款。同时,定期审查保单结构,并及时向税务顾问报备。